Und dann auf "Zum Home-Bildschirm [+]".

Stöbern
genialokal zum Startbildschirm hinzufügen
Installieren Sie die genialokal App auf Ihrem Startbildschirm für einen schnellen Zugriff und eine komfortable Nutzung.
Installieren Sie die genialokal App auf Ihrem Startbildschirm für einen schnellen Zugriff und eine komfortable Nutzung.
Ihr gewünschter Artikel ist in 0 Buchhandlungen vorrätig - wählen Sie hier eine Buchhandlung in Ihrer Nähe aus:
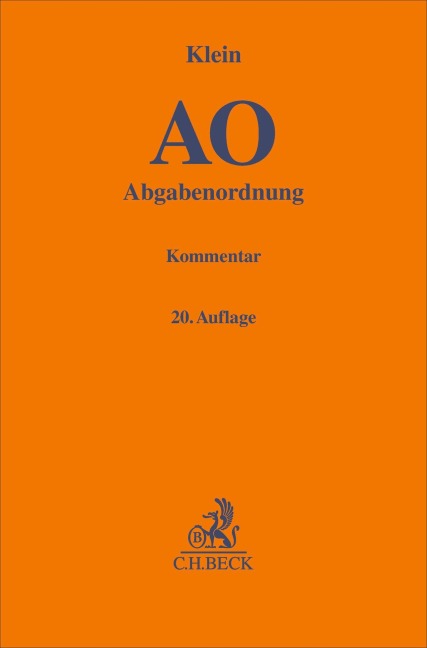
Zum Werk Das steuerliche Verfahrensrecht wird in einer Zeit sich häufender Rechtsbehelfe und finanzgerichtlicher Verfahren immer bedeutsamer. Die zunehmende Automatisierung im Verwaltungsverfahren bringt einschneidende Änderungen in der Abgabenordnung mit sich. Die Beratungspraxis muss sich den hierdurch entstehenden neuen Herausforderungen durch lösungsorientierte Information und unter gleichzeitiger Reduktion auf das in der Praxis Wesentliche annehmen. Hier setzt der "Klein" an. Übersichtlich und gut verständlich, dabei aber umfassend und verfahrenssicher, kommentiert das Werk nun in bereits 20. Auflage die gesamte AO komplett in einem handlichen Band. Auch das Steuerstrafrecht (§§ 369-412) wird eingehend und praxisgerecht erläutert. Mitkommentiert im Werk sind die einschlägigen Vorschriften aus der ZPO, insbesondere die Pfändungsvorschriften, aus der Insolvenzordnung, aus dem VwZG sowie das komplette EU-Amtshilfegesetz. Vorteile auf einen Blick- komplette AO, einschließlich Steuerstrafrecht, in einem handlichen Band- aktuell und verfahrenssicher kommentiert Zur Neuauflage Der "Klein" erscheint im Jahresrhythmus. Im Vergleich zur Vorauflage werden neun Änderungsgesetze zur AO eingearbeitet, mit umfangreichen und wichtigen Änderungen, u.a.- Neuerungen im Gemeinnützigkeitsrecht (§§ 52, 55, 58, 64, 67a)- Anpassungen infolge der Änderungen im Steuerberatungsrecht (§§ 80, 80a, 147, 149)- Neuerungen im Bereich des Informationsaustauschs zwischen den Strafverfolgungsbehörden der EU-Mitgliedstaaten (§§ 117c ff.)- Änderungen bei der elektronischen Bekanntgabe von Verwaltungsakten (§§ 122, 122a).Die sieben neuen AO-Vorschriften der §§ 117f-117l werden dabei erstmals kommentiert. Alle neuesten BFH-Entscheidungen, FG-Urteile und Verwaltungserlasse sowie die umfangreichen Änderungen des AO-Anwendungserlasses (AEAO) sind ebenfalls verlässlich berücksichtigt. Zielgruppe Für Steuerberatung, Finanzrichterschaft, Finanzverwaltung, Fachanwaltschaft für Steuerrecht und Strafrecht, Staatsanwaltschaft und Rechtsanwaltschaft.