Stöbern
genialokal zum Startbildschirm hinzufügen
Installieren Sie die genialokal App auf Ihrem Startbildschirm für einen schnellen Zugriff und eine komfortable Nutzung.
Installieren Sie die genialokal App auf Ihrem Startbildschirm für einen schnellen Zugriff und eine komfortable Nutzung.
Tippen Sie einfach auf Teilen:
 Und dann auf "Zum Home-Bildschirm [+]".
Ihr gewünschter Artikel ist in 0 Buchhandlungen vorrätig - wählen Sie hier eine Buchhandlung in Ihrer Nähe aus:
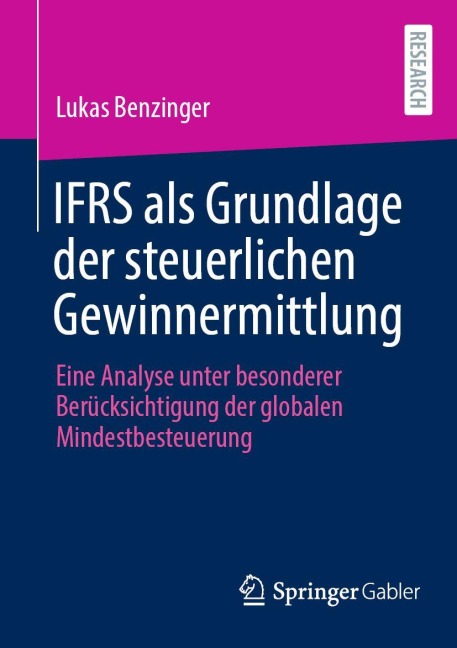
Die Frage, ob die IFRS als Grundlage für die steuerliche Gewinnermittlung dienen können, beschäftigt Wissenschaft und Gesetzgebung seit Jahrzehnten. Mit der Einführung der globalen Mindestbesteuerung nach Pillar Two gewinnt diese Debatte eine neue, unmittelbar praxisrelevante Dimension: Erstmals werden die IFRS im deutschen Steuerrecht in einem zusammenhängenden Regelwerk zur Berechnung steuerlicher Bemessungsgrundlagen herangezogen. Die Arbeit analysiert systematisch, ob der IFRS-Konzernabschluss den Anforderungen einer steuerlichen Gewinnermittlung genügt - aus materiell-rechtlicher, formell-rechtlicher und ökonomischer Perspektive. Besondere Aufmerksamkeit gilt dabei den Rückwirkungen einer steuerlichen Anknüpfung auf die Informationsfunktion der IFRS-Rechnungslegung sowie der Frage, ob die enge Zielsetzung der globalen Mindestbesteuerung - die Sicherung eines fairen internationalen Steuerwettbewerbs - neue Rechtfertigungsgründe für diese Anknüpfung begründen kann. Auf dieser Grundlage werden fundierte Handlungsempfehlungen für den nationalen, europäischen und internationalen Gesetzgeber erarbeitet.
Lukas Benzinger ist Head of Accounting & Consolidation in einer Division eines international tätigen Tier-1 Automobilzulieferers und verantwortet dort insbesondere den Konzernabschluss nach IFRS. Seine Forschungsschwerpunkte liegen an der Schnittstelle von internationalem Steuerrecht und IFRS-Rechnungslegung; er promovierte am Lehrstuhl für Rechnungswesen und Finanzierung von Prof. Dr. Dirk Hachmeister an der Universität Hohenheim.
1. Problemstellung.- 2. Steuerliche Gewinnermittlung und Maßgeblichkeit der Rechnungslegung.- 3. Eignung der IFRS als Grundlage für die steuerliche Gewinnermittlung.- 4. Konzeption, Entwicklung und Umsetzung der globalen Mindestbesteuerung.- 5. Anknüpfung an die IFRS im Rahmen der globalen Mindestbesteuerung.- 6. Thesenförmige Zusammenfassung.