Stöbern
genialokal zum Startbildschirm hinzufügen
Installieren Sie die genialokal App auf Ihrem Startbildschirm für einen schnellen Zugriff und eine komfortable Nutzung.
Installieren Sie die genialokal App auf Ihrem Startbildschirm für einen schnellen Zugriff und eine komfortable Nutzung.
Tippen Sie einfach auf Teilen:
 Und dann auf "Zum Home-Bildschirm [+]".
Ihr gewünschter Artikel ist in 0 Buchhandlungen vorrätig - wählen Sie hier eine Buchhandlung in Ihrer Nähe aus:
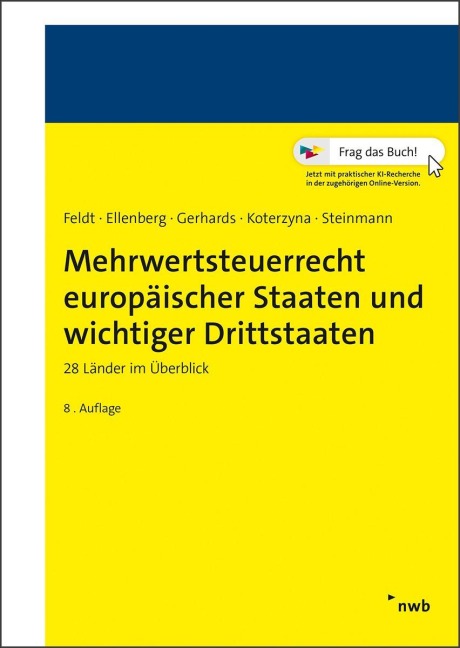
-Ihr praktischer Ratgeber zur Mehrwertsteuer in 28 Ländern
Das europäische Mehrwertsteuerrecht unterliegt einem ständigen Wandel. Neue Gesetze sowie die Abweichungen von den in Deutschland gängigen Handhabungen machen es dem Praktiker immer schwerer, sich zurechtzufinden.
Das Mehrwertsteuerrecht in Drittstaaten kann ganz erheblich von der Umsatzsteuersystematik abweichen, wie wir diese in der Europäischen Union (EU) kennen.
Dieser Ratgeber schafft Klarheit! Er vermittelt einen ersten Überblick über die allgemeine Rechtslage zur Mehrwertsteuer im Europäischen Binnenmarkt und stellt das gültige Mehrwertsteuerrecht einzelner EU-Mitgliedstaaten sowie ausgesuchter Drittländer (Großbritannien, China, Indien, Liechtenstein, Norwegen, Russland, Schweiz und Türkei) dar. Das Buch liefert konkrete Handlungsempfehlungen bzw. Entscheidungsregeln zur korrekten Abwicklung geschäftlicher Aktionen in 28 Ländern. Neben konkreten Tipps zur Wahrung von Formvorschriften unterstützen den Leser zahlreiche Beispiele, Anlagen und nützliche Formularvordrucke bei der praktischen Umsetzung.-
Inklusive Online-Version und "Frag das Buch!" KI Recherche. Mit "Frag das Buch!" nutzen Sie NWB KIRA jetzt auch in Online-Büchern. Damit können Sie jetzt gezielt in der Online-Version dieses Werks mit der KI Recherche-Assistenz von NWB arbeiten. Mit der Chat-Funktion erhalten Sie direkt eine Antwort auf Ihre steuerliche Fachfrage. Bei Bedarf können Sie den Chat vertiefen.
Inhaltsverzeichnis:
Begriffsbestimmungen Belgien Bulgarien China Dänemark Finnland Frankreich Griechenland Großbritannien Indien Irland Italien Kroatien Luxemburg Niederlande Norwegen Österreich Polen Portugal Rumänien Russland Schweden Schweiz/Fürstentum Liechtenstein Slowakei Spanien Tschechische Republik Türkei Ungarn Vorsteuervergütungsverfahren